OAB pede adiamento da Reforma Tributária para 2028 e alerta para risco de aumento de impostos e prejuízos à população
A Ordem dos Advogados do Brasil (OAB) defendeu, nesta quarta-feira (4), o adiamento para 2028 de mudanças previstas na Reforma Tributária que começarão a produzir efeitos em 2027. ...
POR CEARÁ AGORA
Publicado em 04/11/2026 às 19:03
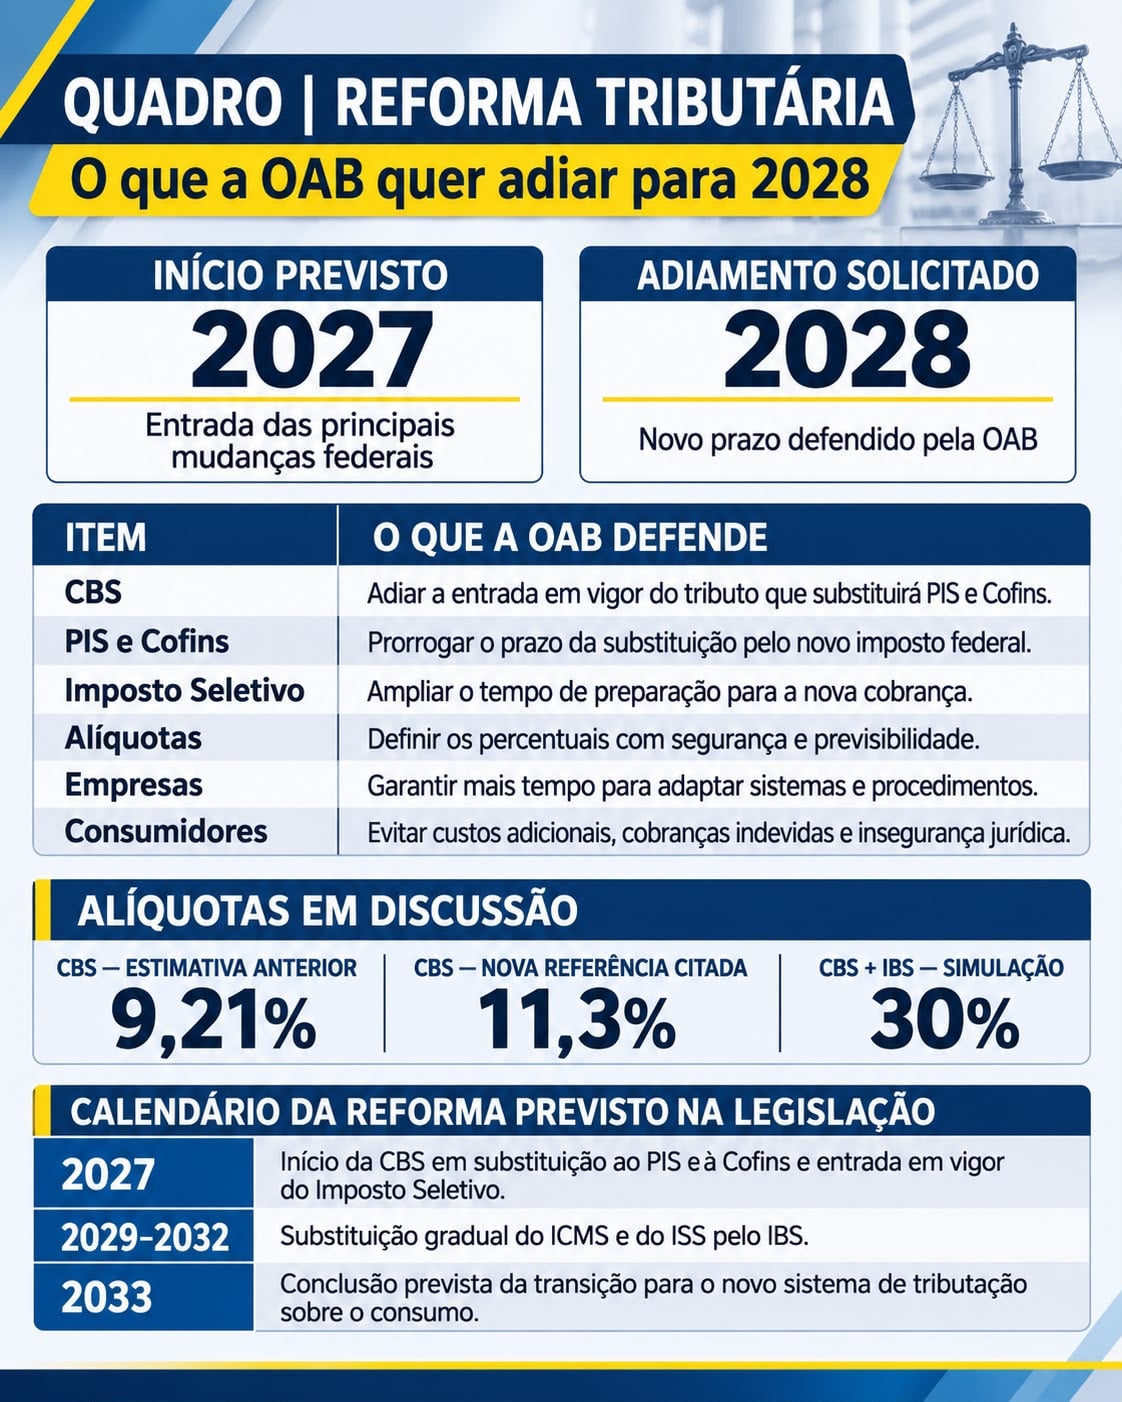
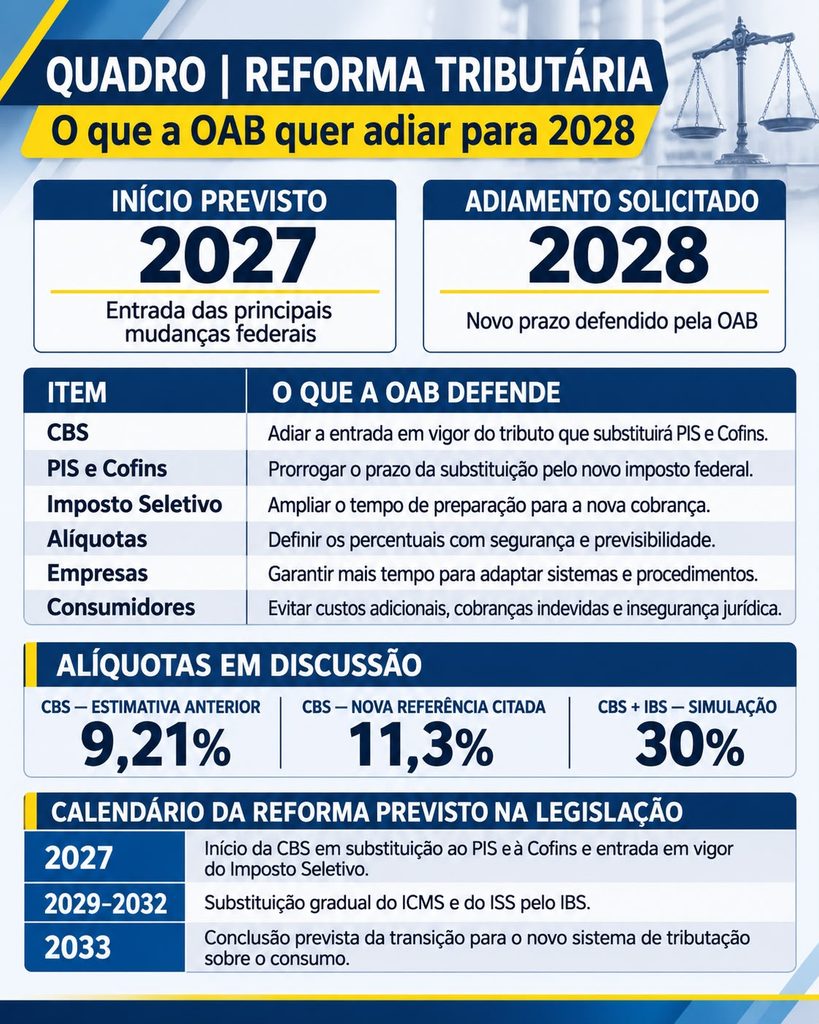
A Ordem dos Advogados do Brasil (OAB) defendeu, nesta quarta-feira (4), o adiamento para 2028 de mudanças previstas na Reforma Tributária que começarão a produzir efeitos em 2027. A entidade argumenta que o novo sistema de cobrança de impostos ainda enfrenta incertezas regulatórias, operacionais e econômicas, com riscos de aumento da carga tributária, insegurança jurídica e prejuízos para empresas e consumidores.
A manifestação reúne o Conselho Federal da OAB e as 27 seccionais da entidade, que consideram insuficiente o tempo disponível para a adaptação às novas regras. Entre as principais mudanças previstas para 2027 estão a substituição do PIS e da Cofins pela Contribuição sobre Bens e Serviços (CBS) e a entrada em vigor do Imposto Seletivo, conhecido como “imposto do pecado”, que incidirá sobre produtos e atividades definidos pela legislação em razão de seus impactos à saúde ou ao meio ambiente.
Para a OAB, o adiamento permitiria uma transição mais segura, com regras claras, definição das alíquotas e melhores condições para que empresas, profissionais e órgãos públicos se preparem para o novo modelo tributário.
OAB alerta para risco de impostos elevados e insegurança jurídica
No manifesto, a entidade afirma que a proximidade da entrada em vigor das novas regras preocupa diante da complexidade das mudanças.
“O tempo disponível até o fim de 2026, contudo, é curto diante da complexidade das alterações”, argumenta a Ordem.
A OAB também alerta que a falta de preparação poderá resultar na aplicação de alíquotas elevadas, aumento dos custos operacionais e divergências na interpretação da legislação.
Outro risco apontado é a ampliação da judicialização de questões tributárias, com empresas e contribuintes recorrendo à Justiça para esclarecer obrigações e contestar cobranças.
“Uma transição planejada, com regras claras e tempo adequado para adaptação, é fundamental para evitar prejuízos às atividades produtivas e à população”, afirma a entidade.
Proposta de CBS de 11,3% aumenta preocupação com carga tributária
A manifestação da OAB ocorre em meio à repercussão de uma proposta do Tribunal de Contas da União (TCU) que aponta alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços.
O percentual supera os 9,21% utilizados em estimativas anteriores da reforma e reacende a discussão sobre o peso dos impostos que incidem sobre bens e serviços.
Na projeção anterior, a soma da CBS, de 9,21%, com o Imposto sobre Bens e Serviços (IBS), estimado em 18,70%, resultaria em uma alíquota de referência de 27,91%.
Se fosse mantido o percentual estimado para o IBS e aplicada a nova referência de 11,3% para a CBS, a soma chegaria a aproximadamente 30%.
Essa conta, entretanto, é apenas uma simulação, uma vez que as alíquotas definitivas ainda dependem dos procedimentos legais de definição.
O Senado deverá analisar a proposta de alíquota de referência da CBS, com previsão de deliberação até 15 de dezembro.
Reforma Tributária muda cobrança de impostos sobre o consumo
A primeira etapa da Reforma Tributária, aprovada pelo Congresso Nacional em 2023, estabelece a substituição gradual de tributos atualmente cobrados pela União, pelos estados e pelos municípios.
O novo modelo cria um Imposto sobre Valor Agregado (IVA) dual, formado por dois tributos principais: a CBS, de competência federal, e o IBS, compartilhado por estados e municípios.
A CBS substituirá o PIS e a Cofins, enquanto o IBS assumirá gradualmente o lugar do ICMS, cobrado pelos estados, e do ISS, de competência municipal.
O sistema também prevê a instituição do Imposto Seletivo e a redução gradual de determinados tributos atualmente existentes.
Entenda o calendário previsto para a reforma
Pelas regras de transição, 2027 marca a entrada em vigor da CBS e a extinção do PIS e da Cofins.
A partir de 2029, começará a substituição gradual do ICMS e do ISS pelo IBS, processo que seguirá até 2032.
Em 2033, o novo sistema de tributação sobre o consumo deverá estar integralmente implementado, com a conclusão da transição prevista na legislação.
A OAB, porém, considera que a etapa programada para 2027 exige mais preparação e propõe seu adiamento para 2028.